
Causa y efecto de la
bancarrota hídrica
y la bancarrota del
subsector agua y saneamiento
Causes and effects of water bankruptcy and the bankruptcy of the water and sanitation subsector
Semblanza del autor
Licenciado en Economía, maestro en Negocios y Economía, y candidato a doctor en Economía en el Área de Recursos Naturales y Desarrollo Sustentable (UNAM), cuenta con un diplomado en Dirección de Organismos Operadores de Agua por la UNAM. Secretario de la AMINCA, consultor en economía y gestión del agua del BID, miembro del grupo de expertos del CCA; articulista en La Jornada Estado de México.
Actualmente es Secretario de la Asociación Mexicana de Ingeniería y Ciencias del Agua (AMINCA), consultor en economía y gestión del agua del Banco Interamericano de Desarrollo (BID), miembro del grupo de expertos del Consejo Consultivo del Agua (CCA) y articulista del periódico La Jornada Estado de México.
Introducción
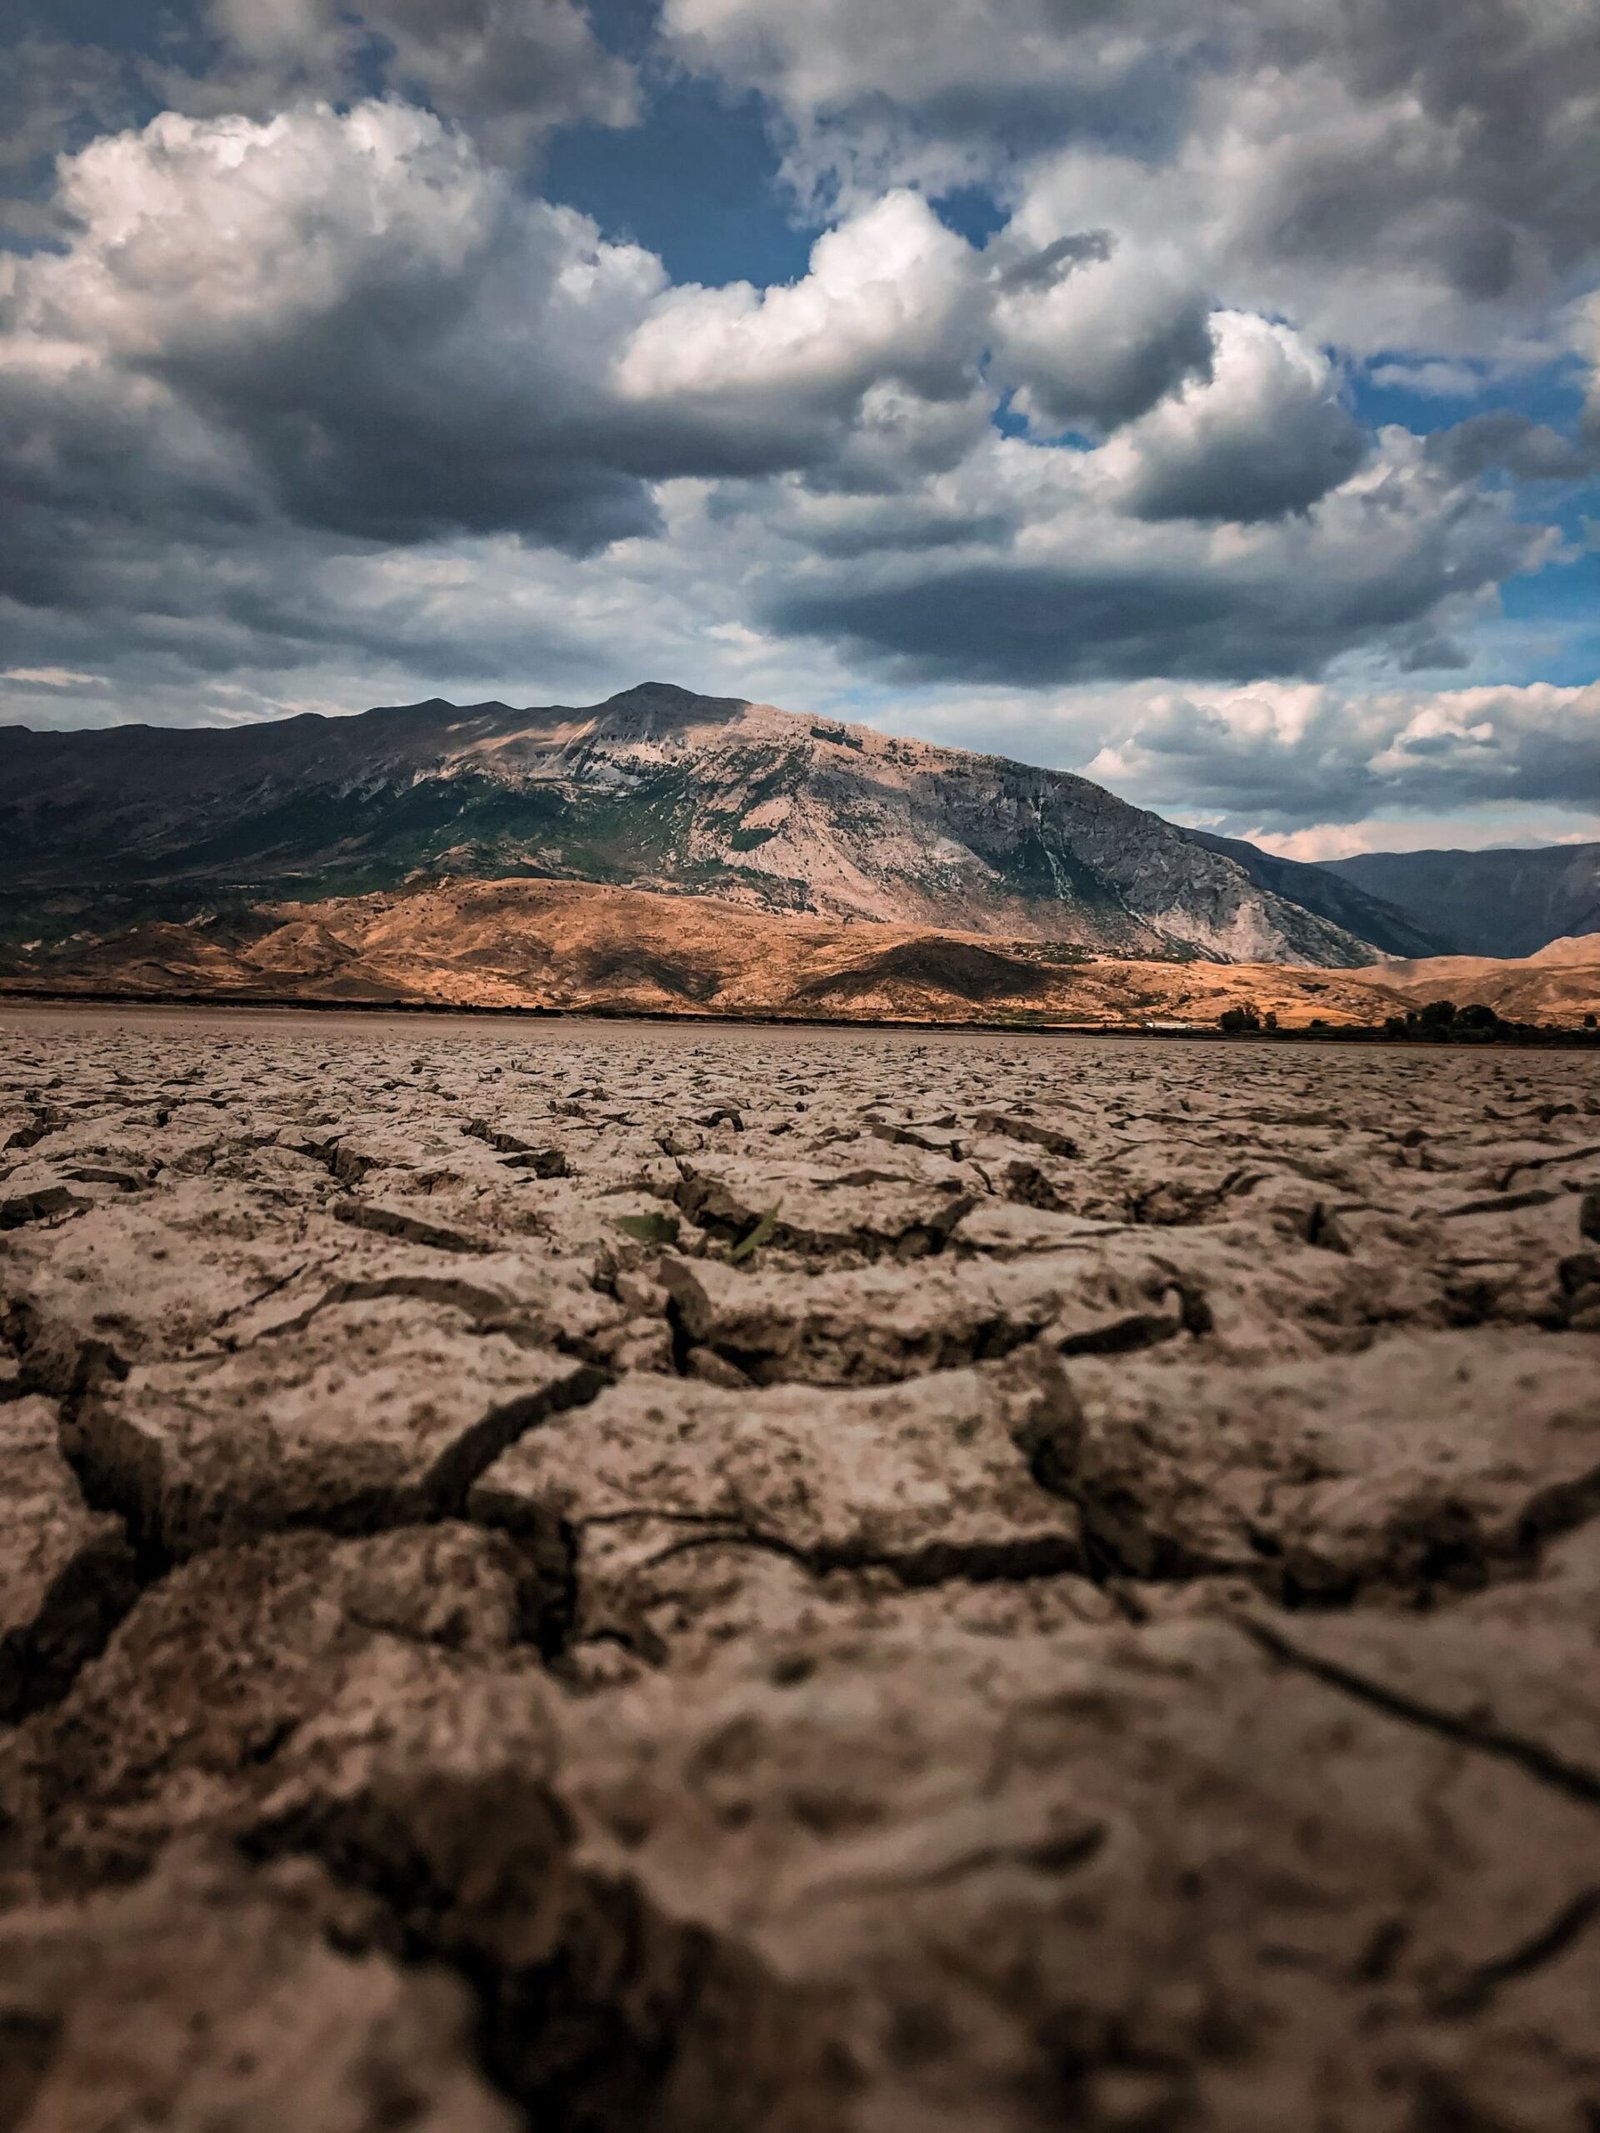
En 2026, las Naciones Unidas anunciaron que el planeta ha entrado en una nueva etapa de crisis hídrica denominada bancarrota hídrica (Mandani, 2026). Este concepto, aunque imperfecto en términos semánticos, describe de manera más precisa lo que antes se entendía como estrés hídrico o crisis del agua. Implica una situación en la que la humanidad ha sobrepasado los límites sostenibles de disponibilidad de agua, de forma similar a un sistema económico que consume más recursos de los que puede sostener.
Este fenómeno se contextualiza dentro del Antropoceno (Saito, 2022), etapa geológica caracterizada por el impacto significativo de las actividades humanas sobre el equilibrio ecológico. Desde la Revolución Industrial se ha intensificado la degradación ambiental, la pérdida de biodiversidad, la contaminación y la escasez de agua en múltiples regiones del planeta.
La Organización de las Naciones Unidas (ONU) hace un llamado a los líderes mundiales a adoptar una adaptación honesta y basada en la ciencia, reconociendo que actualmente se vive más allá de los medios hídricos disponibles. Este exceso implica el uso de reservas estratégicas no renovables, como el agua fósil contenida en acuíferos, cuya recarga puede tardar cientos o miles de años. Además, la sobreexplotación provoca efectos irreversibles, como la compactación del suelo, que ,impide la recarga, el hundimiento de terrenos y la desaparición de cuerpos de agua como lagos, ríos y humedales.
Aunque la bancarrota hídrica no afecta a todas las regiones por igual, sus efectos son globales debido a interconexiones como el comercio, la migración y la geopolítica.
Los datos son alarmantes: la mitad de los grandes lagos del mundo ha perdido volumen de agua; una proporción significativa del abastecimiento doméstico depende de aguas subterráneas; la mayoría de acuíferos presenta disminución sostenida; extensas áreas de humedales han desaparecido, y más del 30% de la masa glaciar se ha perdido desde 1970. Además, millones de personas enfrentan escasez hídrica, falta de acceso al agua potable y al saneamiento, o viven en zonas con suelos inestables.
En este contexto, la crisis no se limita a la cantidad de agua disponible, sino también a su calidad y a la forma en que se gestiona. La prioridad ya no es regresar a condiciones anteriores, sino evitar mayores daños y fortalecer instituciones capaces de proteger el ciclo hidrológico. Este escenario se agrava por tensiones internacionales que dificultan la cooperación global, lo que obliga a los Estados a fortalecer sus capacidades internas de gestión hídrica, incluyendo la revisión de su dependencia de agua virtual importada.
Este escenario se agrava por tensiones internacionales que dificultan la cooperación global, lo que obliga a los Estados a fortalecer sus capacidades internas de gestión hídrica, incluyendo la revisión de su dependencia de agua virtual importada.
Subsector agua y saneamiento, ¿causa o efecto?
El subsector de agua y saneamiento, fundamental para garantizar los derechos humanos al agua y al saneamiento, puede ser tanto causa como consecuencia de la bancarrota hídrica. Para entender esta relación, se analiza el caso de México con base en los Censos Económico del 2005 al 2025 (INEGI, 2005; INEGI, 2010; INEGI, 2015; INEGI, 2020; INEGI, 2025).
En el país existen 2 922 unidades económicas dedicadas a la captación, tratamiento y suministro de agua. De estas, la mayoría es pública, correspondiente a organismos municipales, mientras que una minoría es privada o concesionada.
Uno de los principales problemas observados es la limitada cobertura territorial. Solo una pequeña proporción de prestadores cubre la totalidad de su municipio, mientras que muchos se concentran solo en cabeceras municipales o zonas específicas. Ello evidencia deficiencias estructurales en la provisión del servicio.
En cuanto al personal ocupado, se emplea a 134 903 personas; en los últimos 20 años, el personal ocupado ha crecido en 42%, lo cual es congruente con el crecimiento poblacional y la ampliación de los retos a enfrentar; visto como el promedio de personal ocupado por unidad económica, habría pasado de 41 a 46 personas.
Las tomas de alcantarillado representaron el 80.1% de las tomas domésticas de agua; el 85.3% de las tomas comerciales; el 83.6% de las tomas industriales, y el 49.9% de servicios públicos. En total, el 80.1% de los usuarios cuenta con alcantarillado, restando un 19.9%, que no se tiene claro si es falta de medición o donde realizan sus descargas, y si son tratadas de manera adecuada.
Dar seguimiento a los volúmenes de agua del sector público urbano da una idea clara de las eficiencias en el ciclo urbano del agua; en 2013 y 2018 solo se medía la descarga del 42.1 y 40.8%, respectivamente; sin embargo, en 2023 solo en el 22.2% del agua total del agua suministrada se midió la descarga.
Otro dato que merece atención es la diferencia reportada entre agua suministrada y potabilizada, que podría deberse a un problema de pérdidas físicas en la conducción de agua que llega a las potabilizadoras, pero también a que no se potabilizan los volúmenes requeridos y se refuerza con el volumen que llega a tratamiento; además, un dato que no se menciona en el Censo Económico 2025 es la calidad del agua tratada que se descarga a los cuerpos de agua.
El volumen de agua suministrada facturada representa el 76.17% del total suministrado a los organismos operadores (eficiencia de facturación). En 2023, las tomas domésticas representaron el 74%; las comerciales, el 13%; las industriales, 7%; las de servicios públicos, 5%, y la distribución por medio de pipas el 1%.
De los más de 18 mil millones de m3 de volumen total de las fuentes de abastecimiento de los organismos operadores del país, 58.9% proviene de aguas subterráneas, 29.4% de aguas superficiales, 7.5% de agua comprada en bloque de mantos superficiales y 4.2% de agua en bloque de mantos subterráneos.
En 2023, el gasto total de los organismos operadores del país representó 100 123 millones de pesos; se incrementó en 56.9% en cinco años (11.38% anual); esto comprueba lo que se ha referido en algunos estudios: que la inflación del subsector es mayor a la inflación general en casi el doble. El concepto que mayor gasto representa a los organismos es sueldos y salarios (36.9%), seguido de energía eléctrica (20.8%).
Los ingresos de los organismos operadores provienen en especial del pago de los usuarios domésticos, seguidos de los comerciales, industriales y por el cobro de los derechos por alcantarillado, servicios públicos, derechos de conexión, venta de agua tratada y otros; la suma de ingresos ascendió a 89 177 millones de pesos en 2023.
En el balance gasto-ingreso operativo de los organismos operadores del país, en 2018 se cubría el total de gastos operativos, dejando un remanente de 8%; sin embargo, para 2023 el saldo es deficitario en un -11%. Hay que considerar que en los conceptos de gasto mencionados no se consideran las necesidades de inversión ni reposición de equipos depreciados, entre otros conceptos.
Estados hidrológicos del agua (indicadores)
Uno de los principales problemas del subsector agua y saneamiento es la falta de información. Un regulador nacional que de forma vinculante pudiera evaluar y proponer políticas públicas es un anhelo difícil de concretar en México debido al carácter federal y las disposiciones de responsabilidad del municipio en la prestación de estos servicios públicos.
Veamos algunos de los indicadores de gestión que pueden construirse a nivel nacional con la información obtenida. El primero tiene que ver con la productividad de los trabajadores, el indicador internacional menciona que un organismo operador, para ser eficiente, deberá tener entre 5 y 6 empleados por cada mil tomas de agua; en México, este valor es apenas de 3.56 empleados. A primera vista parecería que somos más eficientes que el resto de países, pero una condición para ser visto así es que la prestación debe ser eficiente, de otra forma puede llevar a un déficit de trabajadores necesarios para prestar un servicio adecuado.
La eficiencia de tratamiento es la capacidad de un prestador de dar tratamiento de saneamiento al agua suministrada a la población, este indicador representa 41.81% en nuestro país; una hipótesis es que el dato se debe a una inadecuada cobertura de redes de recolección de aguas residuales (alcantarillado) o a las pérdidas por fugas de esta infraestructura, y a la falta de plantas de tratamiento; lo más probable es que sea una suma de todas. De cualquier forma, el impacto contaminante es importante. A esto habrá que considerar si el tratamiento cumple con las normas vigentes.
El costo por volumen producido es otra forma de ver la productividad y eficiencia de la prestación de nuestros servicios. Significa el costo por metro cúbico de producción del ciclo completo del agua ($9.36 $/m3); sin embargo, al igual que con los empleados, si el organismo no cumple de forma eficiente con el ciclo urbano completo, no es un valor adecuado; en todo caso, representaría un costo de ineficiencia.
La eficiencia física, que con los datos disponibles se obtiene de la relación entre la suma facturada y el total suministrado a las ciudades, es decir, la capacidad de facturar lo que se suministra. El dato es de 76.22%. Sorprende que sea un valor alto para nuestros estándares, por lo que se debe considerar la eficiencia de la macro y micro medición, de otra forma se estaría obteniendo un indicador sobrevaluado.
El volumen de agua descargada respecto a la suministrada indica que esta relación es del 22.2%, valor muy bajo que merece análisis más detallados y preguntarnos si el problema es que no se miden las descargas o que se reutiliza un gran volumen (poco probable).
Por último, la eficiencia de tomas pagadas. Para este indicador cruzamos información con la Secretaría de Hacienda y Crédito Público (SHCP), que mide el porcentaje de tomas de agua que efectivamente reportan pagos; el porcentaje es 61.93% (SHCP, 2025). Independientemente del volumen de consumo, el porcentaje restante representa un importante grado de evasión que requiere de medidas urgentes.
Conclusiones
La evidencia analizada muestra que el subsector agua y saneamiento en México se encuentra en una situación crítica, que refleja tanto causas como efectos de la bancarrota hídrica global. Por un lado, las deficiencias en la gestión, cobertura, medición y financiamiento contribuyen al deterioro de los recursos hídricos. Por otro, la creciente escasez y degradación del agua agravan las dificultades operativas y financieras del subsector.
Superar esta situación requiere fortalecer los sistemas de información, mejorar la eficiencia operativa, incrementar la inversión y establecer mecanismos institucionales más robustos. Asimismo, es fundamental reconocer que la crisis no es solo un problema técnico o económico, sino también político y social.
Únicamente con la información proporcionada por los indicadores de gestión pública relativos al subsector de agua se podrán tomar decisiones de política pública que mejoren el bienestar de la población de México y nos permitan superar la bancarrota hídrica que enfrentamos, pues de seguir así se pondrá en riesgo la supervivencia de la vida como la conocemos.
Referencias
INEGI, Instituto Nacional de Estadística y Geografía. (2005). Censos económicos (CE) 2004. https://www.inegi.org.mx/app/saich/v1/?evt=2004
INEGI, Instituto Nacional de Estadística y Geografía. (2010). Censos económicos (CE) 2009. https://www.inegi.org.mx/programas/ce/2009/
INEGI, Instituto Nacional de Estadística y Geografía. (2015). Censos económicos (CE) 2014. https://www.inegi.org.mx/programas/ce/2014/
INEGI, Instituto Nacional de Estadística y Geografía. (2020). Censos económicos (CE) 2019. https://www.inegi.org.mx/programas/ce/2019/
INEGI, Instituto Nacional de Estadística y Geografía. (2025). Censos económicos (CE) 2024. https://www.inegi.org.mx/programas/ce/2024/
INEGI, Instituto Nacional de Estadística y Geografía. (2026). Censos económicos (CE) 2025. https://www.inegi.org.mx/programas/ce/2025/
Madani, K. (2026) Global water bankruptcy: Living beyond our hydrological means in the post-crisis era. United Nations University Institute for Water, Environment and Health (UNU-INWEH). 10.53328/INR26KAM001
Saito, K. (2022). El capital en la era del Antropoceno. Penguin Random House Grupo Editorial. https://arxiujosepserradell.cat/wp-content/uploads/2025/10/El_capital_en_la_era_del_Antropoceno_Kohei_Saito_Z_Library.pdf
SHCP, Secretaría de Hacienda y Crédito Público. (2025). Transparencia presupuestaria 2025. https://www.transparenciapresupuestaria.gob.mx/